


PayPal
4,560.13K Recensioni
Dettagli dell'app
- Versione
- 10.18.0
- Aggiornato il
- Licenza
- Free
- Download
- 500.000.000+
- Sviluppatore
- PayPal Mobile
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
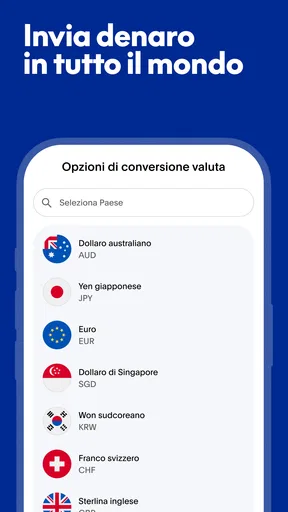
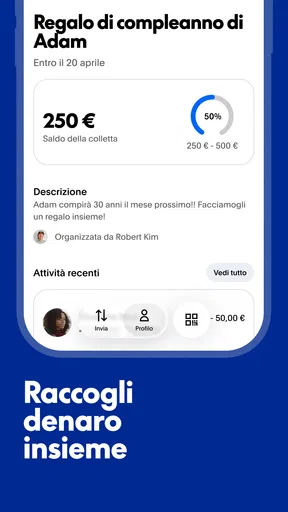
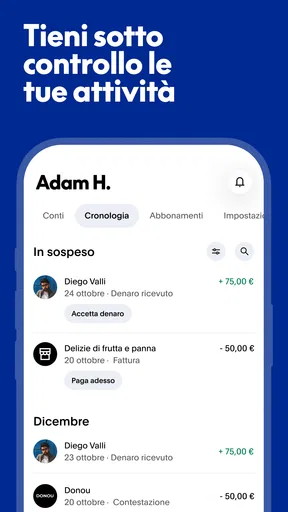
 Analisi di AppCompare
Quando un pagamento non parte, la prima reazione è spesso pensare che l’app si sia bloccata. Nella mia esperienza con PayPal, invece, conviene distinguere subito tra un problema dell’interfaccia, un controllo da completare e un intoppo legato alla carta o al conto usato per pagare. È un’app finanziaria gratuita di PayPal Mobile, pensata per gestire pagamenti dal telefono; il suo valore si vede soprattutto quando chi invia e chi riceve sono già abituati a usare lo stesso servizio.
Prima di scegliere il metodo, chiarire l’uso
Una domanda pratica è se l’app serva per ogni pagamento oppure soltanto per alcuni. Io la trovo più sensata come strumento mirato: la apro quando devo inviare denaro a una persona che conosco, verificare un’operazione o pagare online con un account già attivo. Se invece voglio soprattutto consultare il saldo bancario, spostare fondi tra conti o tenere sotto controllo le spese mensili, partirei dall’app della banca o da uno strumento pensato per il bilancio personale. Sono esigenze vicine, ma non identiche.
Prima di chiedere a qualcuno di pagarmi, chiarirei quale recapito associare all’invio e quale servizio la persona si aspetta di usare. Questo passaggio è più importante di quanto sembri: un trasferimento può essere corretto nell’intenzione ma difficile da riconoscere se il destinatario controlla un altro account o si aspetta un accredito bancario. Concordarsi prima riduce i messaggi di verifica e rende più semplice capire se l’operazione è arrivata alla persona giusta.
Dove ci si blocca più spesso
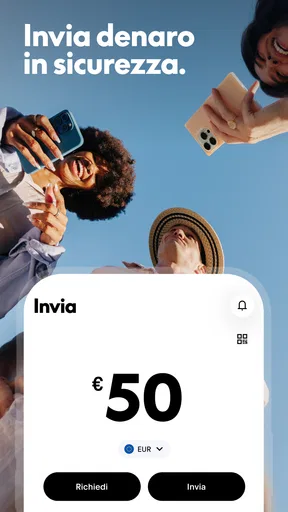
Il percorso sembra semplice: si sceglie un destinatario, si indica un importo e si procede. Ma un invio può fermarsi se i dati della persona non corrispondono a quelli associati al suo account, se occorre verificare un’informazione oppure se il metodo di pagamento selezionato non è disponibile. Per evitare un errore difficile da recuperare, controllo sempre nome o recapito del destinatario e importo prima di confermare.
Un altro punto che può confondere è la differenza tra un’operazione completata e una ancora in corso. Se il saldo non cambia subito come previsto, non ripeterei il pagamento d’impulso: due tentativi ravvicinati possono rendere meno chiaro quale operazione sia effettivamente partita. Prima guardo la cronologia nell’app e verifico lo stato della transazione; solo dopo decido se riprovare o chiedere al destinatario di controllare il proprio account.
La regola pratica è non inviare di nuovo denaro finché non ho capito che fine ha fatto il primo tentativo. È un accorgimento banale, ma utile soprattutto quando si paga una spesa condivisa o si sta saldando qualcosa mentre si è fuori casa, con poco tempo per ricostruire i passaggi.
La schermata di accesso può essere un altro ostacolo. Se le credenziali non funzionano, provo a controllare con calma che l’indirizzo o il numero inserito sia quello collegato al conto e che la password sia corretta, invece di alternare tentativi casuali. Se compare una richiesta di verifica, la tratto come parte del recupero dell’accesso e seguo le istruzioni mostrate nell’app: aggirarla o continuare a riprovare non chiarisce il problema.
Da leggere prima di scegliere

Prima di configurare il conto
All’inizio vale la pena dedicare qualche minuto a verificare che il profilo sia quello giusto e che i recapiti associati siano ancora accessibili. Un indirizzo email o un numero di telefono non aggiornato può trasformare una semplice conferma in una seccatura, specialmente quando si configura il servizio di fretta. Io farei questa verifica prima di affidare all’app un pagamento urgente, non mentre sono già alla cassa.
Controllerei anche quale fonte di pagamento è selezionata e se è quella che intendo usare. Non do per scontato che il metodo preferito in una situazione precedente sia quello giusto anche oggi: per un acquisto importante, la revisione della schermata finale è il momento in cui accorgersi di una scelta non desiderata. È una piccola abitudine che riduce gli errori senza richiedere procedure complicate.
Quando si installa l’app, una connessione instabile può rendere poco chiaro se la configurazione sia terminata. In quel caso, aspetto che le schermate si aggiornino e controllo lo stato dell’account prima di chiudere e riaprire l’app più volte. Se una fase resta incompleta, ripartire dalla schermata indicata è più sensato che inserire nuovamente i dati in un percorso diverso.
La versione attuale è la 10.14.0 e l’app richiede almeno Android 8.0. Questo è utile da sapere prima di installarla su un dispositivo meno recente: un telefono che non soddisfa il requisito non è il contesto adatto per provarla. Anche con un sistema compatibile, mantenere aggiornato il software del dispositivo e utilizzare una connessione affidabile sono controlli ragionevoli quando l’accesso o una schermata non rispondono come previsto.
Come riprendere un pagamento senza fare confusione
Se un invio sembra incompleto, partirei dalla cronologia delle operazioni e cercherei la transazione collegata a quel destinatario e a quell’importo. Questo passaggio aiuta a separare tre casi diversi: il pagamento risulta concluso, risulta ancora in lavorazione oppure non compare come operazione effettuata. Non sono situazioni da trattare allo stesso modo, quindi verificare prima evita di trasformare un dubbio in un secondo invio.
Per una spesa tra amici, ad esempio, posso inviare la mia parte e poi controllare che la transazione sia visibile prima di scrivere che ho pagato. Se la persona non vede il denaro, è utile confrontare con lei il recapito usato e lo stato mostrato a ciascuno, invece di affidarsi soltanto a una notifica o a uno screenshot. Così si individua più facilmente un indirizzo digitato male o un’operazione che non è arrivata alla conferma finale.
Se l’app non si aggiorna, chiudere e riaprire la schermata può essere un tentativo ragionevole dopo aver annotato i dettagli dell’operazione. Eviterei invece di cambiare più impostazioni insieme: se il problema scompare, non si capisce quale modifica abbia aiutato; se peggiora, è più difficile ricostruire cosa è successo. Procedere un passaggio alla volta rende il recupero più ordinato.
Per un pagamento di importo rilevante, conserverei i riferimenti mostrati nella cronologia e confronterei le informazioni con il destinatario prima di agire ancora. Se lo stato resta poco chiaro o l’accesso è limitato, ha senso rivolgersi all’assistenza attraverso i canali ufficiali del servizio. Non cercherei scorciatoie condividendo codici di verifica o dati di accesso con altre persone: risolvere un intoppo non deve aprirne uno più serio.
Quando il problema può essere altrove
Un’app di pagamenti dipende anche da elementi esterni alla sua schermata. Una rete debole può impedire il caricamento delle informazioni; una carta o un conto che richiedono attenzione possono influire sull’operazione; e chi riceve potrebbe non aver controllato il recapito corretto. Perciò, se l’app si apre ma un pagamento non procede, non concluderei subito che sia guasta.
Per isolare l’origine del problema, farei una verifica semplice: controllo la connessione, rileggo i dati del destinatario e poi controllo se l’operazione appare nella cronologia. Se altri contenuti del telefono non caricano, la rete diventa un sospetto più plausibile; se tutto il resto funziona ma una sola transazione si ferma, è più utile esaminare lo stato di quella transazione e il metodo selezionato. È un modo concreto per evitare reinstallazioni o modifiche inutili.
Anche l’abitudine del destinatario conta. PayPal è particolarmente pratico quando entrambe le persone sanno quale indirizzo o numero usare e controllano il proprio account; è meno lineare se una delle due si aspetta un trasferimento bancario tradizionale o non riconosce il recapito associato al profilo. Prima di inviare denaro, chiarire questi dettagli può essere più efficace che tentare di correggere tutto dopo.
Per chi funziona e quando scegliere altro
Lo trovo adatto a chi ha bisogno di inviare o ricevere pagamenti dal telefono e vuole controllare le operazioni senza passare ogni volta dal computer. Può essere comodo per dividere una spesa, restituire una somma a un conoscente o gestire pagamenti online, purché si verifichino con attenzione destinatario, importo e stato finale. In questi casi la comodità non sta solo nell’invio: poter ricontrollare l’operazione aiuta a tenere traccia di ciò che si è fatto.
Immagino una situazione comune: dopo una cena, una persona anticipa il conto e il gruppo si divide la spesa. Invece di scambiarsi contanti, posso concordare il recapito corretto, controllare l’importo della mia quota e inviare il pagamento quando ho un momento tranquillo. Se una schermata resta in attesa, non considero sufficiente aver premuto il pulsante: verifico la cronologia e avviso il destinatario soltanto quando lo stato è chiaro. È proprio in questi piccoli passaggi che l’app può essere pratica senza trasformare una serata in una serie di tentativi duplicati.
Un uso meno ovvio è tenere separati mentalmente i pagamenti tra persone e quelli legati a un acquisto online. Nel primo caso conta soprattutto aver identificato correttamente il destinatario; nel secondo, prima di confermare, mi soffermerei su importo e fonte selezionata. Questa distinzione aiuta a controllare ciò che davvero cambia da un’operazione all’altra, invece di confermare in automatico perché l’interfaccia è già familiare.
Rispetto a un bonifico gestito dall’app della propria banca, PayPal può risultare più naturale quando il destinatario usa già il servizio e si vuole operare nello stesso ambiente. Il bonifico, invece, può essere preferibile se il proprio obiettivo è spostare denaro tra conti bancari secondo il normale flusso della banca. Per pagamenti di persona, contanti o una soluzione locale già condivisa con il venditore possono essere più immediati: la scelta dipende da come preferiscono ricevere il denaro le persone coinvolte, non soltanto dall’app che si ha installato.
Non la sceglierei come unica soluzione per chi cerca un registro delle spese costruito attorno a budget personali, né la consiglierei a chi non vuole gestire un account o eventuali passaggi di verifica. È anche poco adatta quando il destinatario non usa PayPal e non è disposto a controllare i dettagli necessari. In queste situazioni, lo strumento abituale della propria banca o un metodo concordato direttamente tra le persone può ridurre l’attrito.
La app è gratuita da scaricare, ma io non confonderei il costo di installazione con il costo di ogni singola operazione: prima di usare qualsiasi servizio finanziario per un pagamento concreto, leggerei le condizioni mostrate nel percorso specifico. Importo, destinatario e modalità possono cambiare il contesto dell’invio; fare questa verifica al momento giusto è più utile che affidarsi a un’idea generale su come funzionino tutti i pagamenti.
Una scelta pratica, con qualche controllo in più
La diffusione del servizio è notevole: PayPal supera i 100 milioni di installazioni e ha una media di 4,5 stelle basata su circa 3,7 milioni di valutazioni. Questi numeri indicano che molti utenti lo conoscono, ma non sostituiscono i controlli prima di un invio: un’app popolare non può correggere un recapito sbagliato o rendere chiaro un pagamento che non è stato verificato.
Per l’età, la classificazione è PEGI 3; questo riguarda il contenuto, non significa che ogni funzione finanziaria sia pensata per essere gestita senza supervisione. L’app è gratuita da installare e appartiene alla categoria della finanza: la userei quindi con la stessa attenzione che riservo ai servizi collegati ai miei pagamenti, proteggendo l’accesso e rileggendo ogni conferma.
Un dubbio frequente riguarda il momento in cui informare l’altra persona che il pagamento è partito. Io aspetterei di aver controllato lo stato nell’app, poi comunicherei in modo semplice cosa vedo, soprattutto se il destinatario dice di non aver ricevuto nulla. In questo modo la conversazione resta ancorata a informazioni verificabili e non a una notifica momentanea. Se i due account mostrano stati diversi, eviterei di fare altri tentativi finché non è più chiaro quale operazione sia in corso.
Per chi usa il servizio solo di rado, la familiarità può essere un limite tanto quanto un vantaggio: è facile ricordare la sequenza generale e trascurare una verifica perché si pensa di aver già visto la stessa schermata. Io mi fermerei qualche secondo prima della conferma anche quando il pagamento è abituale, specialmente se è cambiato il destinatario o se sto usando un’altra fonte di pagamento. Un controllo breve vale più di dover ricostruire un invio sbagliato.
Nel complesso, la consiglierei a chi paga o riceve denaro con persone e attività che già utilizzano il servizio. La sua utilità si apprezza quando l’account è configurato con recapiti aggiornati e si segue una routine semplice: verificare il destinatario, controllare il metodo scelto e consultare la cronologia prima di ripetere un invio. Se preferisci un’app bancaria per ogni trasferimento o non vuoi affrontare verifiche e controlli sull’account, un’alternativa più familiare può essere la scelta migliore. Per gli usi quotidiani compatibili con il servizio, invece, PayPal resta una soluzione comoda, a patto di non confondere rapidità con automatismo.
Pro
- Pagamenti online rapidi senza dover inserire ogni volta i dati della carta.
- Consente di inviare denaro ad altri utenti usando email o numero di telefono.
- Notifiche e cronologia aiutano a tenere traccia delle transazioni.
- Disponibile in molti Paesi e accettato da numerosi negozi online.
- L’autenticazione a due fattori aggiunge un livello di protezione all’account.
Contro
- Alcune operazioni possono comportare commissioni
- secondo importo e tipo di transazione.
- La conversione valutaria può includere costi e un tasso meno vantaggioso.
- Le verifiche di sicurezza possono limitare temporaneamente l’accesso ai fondi.
- Per usare tutte le funzioni è necessario creare e verificare un account.
- L’assistenza per contestazioni o pagamenti bloccati può richiedere tempo.
Domande frequenti su PayPal
Che cos’è PayPal e a cosa serve?
PayPal è un servizio di pagamento digitale che permette di inviare e ricevere denaro e di pagare acquisti online tramite l’app o il sito. Puoi collegare al conto una carta di pagamento o un conto bancario, così da non dover inserire ogni volta i dati finanziari presso i negozi compatibili. Le funzioni disponibili possono variare in base al Paese, al tipo di conto e alle condizioni applicate.
Come si crea un conto PayPal e quali informazioni occorrono?
Per aprire un conto, in genere occorre registrarsi con un indirizzo e-mail o un numero di telefono, indicare i dati personali richiesti e scegliere una password. In seguito puoi collegare una carta o un conto bancario e completare eventuali verifiche richieste. PayPal potrebbe chiedere documenti o altre informazioni per confermare l’identità e rispettare gli obblighi di sicurezza. Prima di registrarti, consulta i requisiti e le condizioni valide nel tuo Paese.
PayPal è sicuro per effettuare pagamenti online?
PayPal offre strumenti di protezione dell’account e consente di pagare senza comunicare direttamente i dati della carta al venditore, ma nessun servizio elimina ogni rischio. Usa una password robusta, attiva le opzioni di verifica disponibili e accedi soltanto dall’app ufficiale o dal sito corretto. Fai attenzione a messaggi che chiedono credenziali o pagamenti urgenti. In caso di attività sospette, controlla le transazioni e contatta l’assistenza tramite i canali ufficiali.
PayPal è gratuito oppure applica commissioni?
Aprire un conto e usarlo per alcuni pagamenti personali può non comportare costi, ma commissioni e condizioni dipendono dal tipo di operazione, dalla valuta, dal Paese e dal metodo di pagamento. Per esempio, conversioni di valuta, pagamenti commerciali o alcune operazioni di invio e ricezione possono prevedere costi. Le tariffe possono cambiare: prima di confermare una transazione, controlla l’importo e le eventuali commissioni mostrate nell’app e consulta il tariffario ufficiale.
Cosa posso fare se un pagamento non va a buon fine o se ho un problema con un acquisto?
Se un pagamento viene rifiutato, verifica che il metodo collegato sia valido, che disponga di fondi o credito sufficienti e che i dati siano aggiornati. Per un acquisto non ricevuto o diverso da quanto concordato, puoi consultare la transazione e verificare se è possibile aprire una contestazione tramite il Centro risoluzioni. Le tutele e le scadenze dipendono dal caso e dalle condizioni applicabili; conserva ricevute e comunicazioni e contatta l’assistenza ufficiale per ricevere indicazioni.


